Unterversicherung im Betrieb: Wenn die Versicherungssumme nicht reicht
Wo die Regulierung von Großschäden immer wieder hakt
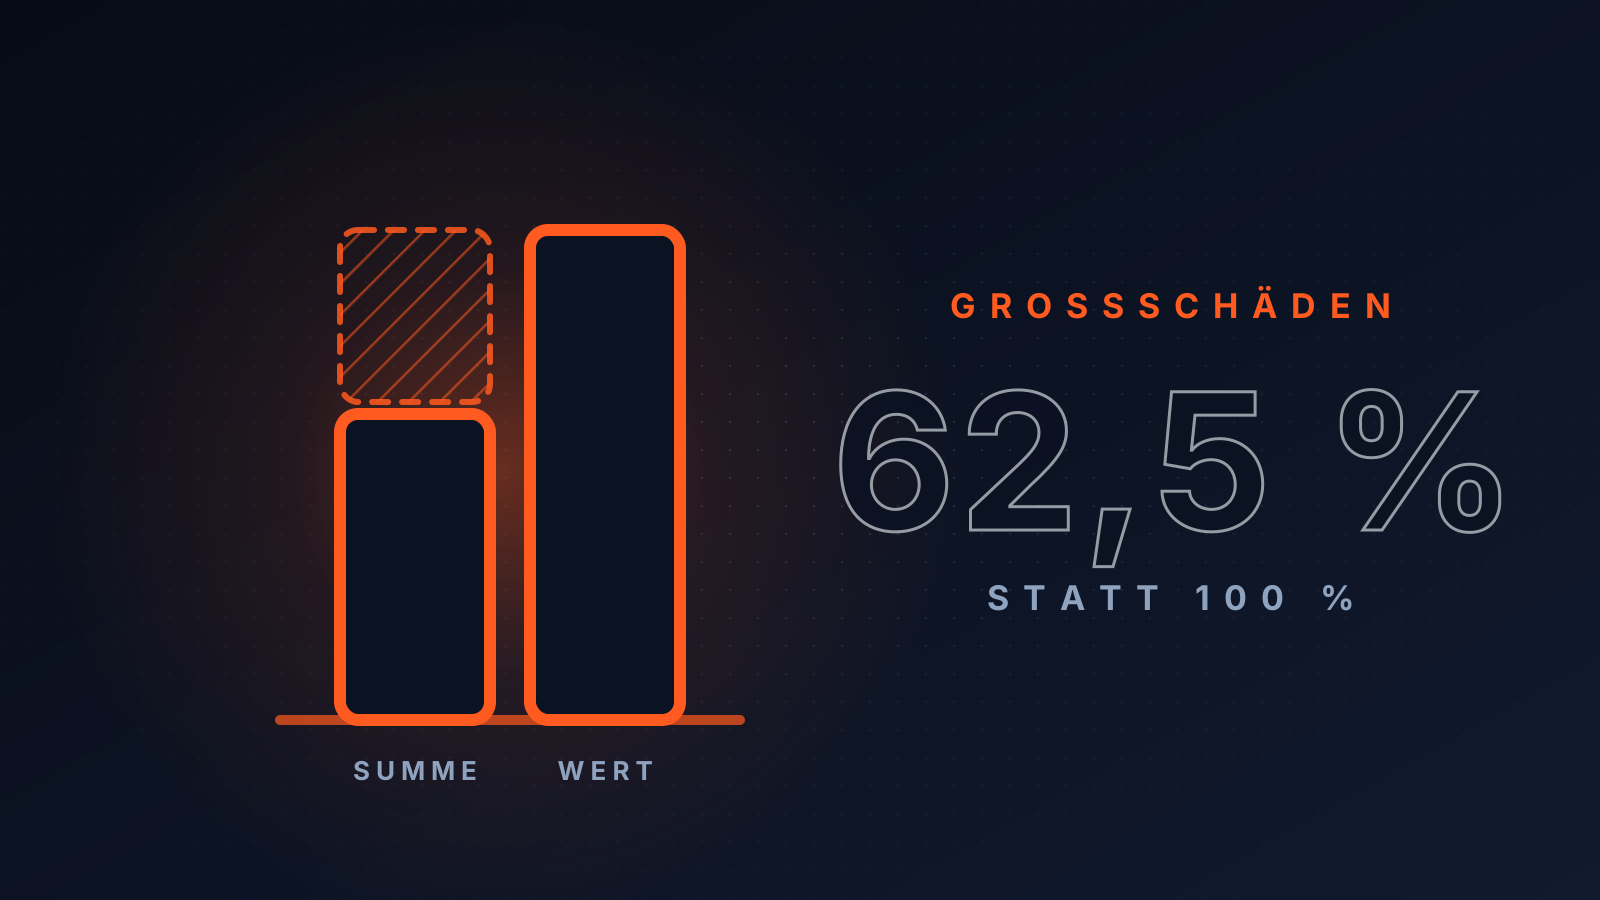
Ein großes Thema bei Feuer-Großschäden ist die Unterversicherung. Im Alltag merkt sie niemand. Sie zeigt sich erst im Schadenfall, und dann lässt sich nichts mehr ändern.
Was ist Unterversicherung?
In den Bedingungen heißt es: „Unterversicherung liegt vor, wenn die Versicherungssumme niedriger ist als der Versicherungswert“, doch was bedeuten die Worte und was ergibt sich daraus?
Die Versicherungssummen zum Inhalt, Waren & Vorräten sowie der Betriebsunterbrechung ergeben sich aus Ihrer Versicherungspolice.
Der Versicherungswert Inhalt (hier nur exemplarisch) ist der Wert, der tatsächlich versichert sein müsste. Und das ist der heutige Neuwert oder Wiederbeschaffungspreis inkl. Nebenkosten (Anlieferung, Aufbau etc.)
Ist der Versicherungswert höher als die Versicherungssumme, liegt somit eine Unterversicherung vor und Ihre Entschädigung wird wie folgt errechnet:
Ihre Entschädigung = Schaden × Versicherungssumme ÷ Versicherungswert
Das gilt auch für Teilschäden. Ein Beispiel: Versicherungssumme 500.000 €, tatsächlicher Wert 800.000 €, Schaden 200.000 €. Sie erhalten nicht 200.000 €, sondern nur 125.000 €, und dies, obwohl die Versicherungssumme für diesen Schaden ausgereicht hätte.
Ganz einfach gesagt: Stellen Sie sich vor, Ihr Betrieb ist in Wahrheit 800.000 € wert, versichert sind aber nur 500.000 €. Dann haben Sie nur knapp zwei Drittel Ihres Betriebs versichert. Genau so rechnet der Versicherer im Schadenfall: Er zahlt auch von jedem Schaden nur diesen Anteil (§ 75 VVG).
Die zwei primären Deckungskonzepte für kleine und mittelständische Betriebe
1. Klein-BU (einfache Ertragsausfallversicherung): Die Versicherungssumme hängt an der Versicherungssumme des Inhalts.
Bei einem Klein-BU-Vertrag wird die Versicherungssumme zum Ertragsausfall nicht eigenständig bewertet und versichert. Versicherungswert und Versicherungssumme der Ertragsausfallversicherung entsprechen üblicherweise denen der Inhaltsversicherung. Das hat zwei Folgen, die viele Unternehmer überraschen:
Ist das Inventar zu niedrig versichert, wird auch der Ertragsausfall gekürzt. Eine Unterversicherung im Inhaltsbereich schlägt voll auf die BU durch. Wurde der Inhalt zu 37,5 % unterversichert, wird auch Ihr Ertragsausfallschaden um 37,5 % gekürzt.
Die BU-Summe und die BU-Entschädigung sind durch die Versicherungssumme Inhalt üblicherweise gedeckelt. Gerade dienstleistungsstarke Betriebe mit wenig Inventar, aber hohem Ertrag sind damit schnell zu niedrig abgesichert: Praxen, Ingenieurbüros, IT-Dienstleister.
Was muss in der Inhaltsversicherung berücksichtigt werden?
In der Inhaltsversicherung ist der Versicherungswert in der Regel der Neuwert Ihrer Betriebseinrichtung zuzüglich Waren und Vorräte. Typische Fehler aus unserer Praxis:
- Buchwert statt Neupreis: Abgeschriebene Anlagen stehen mit wenigen Euro in der Bilanz. Ihre Wiederbeschaffung kostet aber den heutigen Neupreis.
- Preissteigerungen: Die Versicherungssumme wurde vor Jahren festgelegt und nie angepasst.
- Vergessene Positionen: geringwertige Wirtschaftsgüter, Mietereinbauten, geleaste oder fremde Sachen, für die Sie die Gefahr tragen.
- Schwankende Vorräte: Saisonspitzen, Großaufträge, Lageraufbau zum Jahresende.
- Wachstum: Neuanschaffungen übersteigen die vereinbarte Vorsorge.
2. Die mittlere BU: eine eigene Police für Ihren Ertrag
Bei der mittleren BU (MBU) wird Ihr Ertrag eigenständig versichert. Versichert ist, was Ihr Betrieb erwirtschaftet, um Gewinn und laufende Kosten wie Gehälter, Miete und Leasingraten zu decken. Vereinfacht: Umsatz abzüglich Material- und Wareneinsatz, also Ihr Rohertrag.
Der Knackpunkt: Die Versicherungssumme muss eigentlich nicht das letzte Jahr abbilden (danach fragt aber der Versicherer), sondern das Geschäft, das Sie in Zukunft erwartet hätten.
Ein Beispiel: Sie haben 2,0 Mio. € versichert. Ohne den Brand hätten Sie im maßgeblichen Jahr aber 2,5 Mio. € Rohertrag erwirtschaftet. Dann erhalten Sie für jeden Euro Ausfall nur 80 Cent.
Typische Ursachen:
- Die Summe richtet sich nach dem Vorjahr. Der Versicherer fragt jährlich nach den Umsätzen / Roherträgen des abgelaufenen Geschäftsjahres, oft wird aber keine Meldung abgegeben.
- Wachstum, Preissteigerungen oder neue Geschäftsfelder fehlen in der Summe.
- Die Haftzeit wurde verlängert, die Summe aber nicht angepasst.
So schützen Sie sich: Fünf Fragen für die Geschäftsführung
- 1
Welche BU habe ich? Ist es eine Klein-BU, die am Inventar hängt, oder eine eigene mittlere BU? Passt diese Form zu meinem Betrieb?
- 2
Stimmen meine Summen? Für das Inventar zählt der heutige Neupreis. Für die mittlere BU zählt meine Planung, nicht das Vorjahr. Prüfen Sie das mindestens einmal jährlich und nach jeder größeren Veränderung.
- 3
Reicht meine Haftzeit? Wie lange dauert es, bis Gebäude oder Räume wiederhergestellt sind (als Mieter haben Sie darauf wenig Einfluss) und Spezialmaschinen wieder geliefert sind?
- 4
Welche Schutzklauseln enthält mein Vertrag? Suchen Sie in Ihrer Police nach diesen Stichworten: Unterversicherungsverzicht, Summenanpassung, Vorsorge, Nachhaftung.
- 5
Melde ich meine Zahlen korrekt und pünktlich? Umsatzmeldungen sind keine Formalie. Im Schadenfall sind sie der Maßstab.
Genau dafür haben wir PULSE entwickelt. Wir prüfen Ihre Versicherungssummen, Haftzeiten und Vertragsbesonderheiten, einschließlich der Cyber-BU, und zeigen Ihnen verständlich, wo ggf. Lücken bestehen.
Ist der Schaden bereits eingetreten, begleiten wir Sie mit TRUST als Ihr eigener Sachverständiger.